Entenda seu seguro
Franquia do seguro: quando precisa pagar e quando não precisa?
Uma explicação prática para entender sua participação em um sinistro e evitar surpresas.
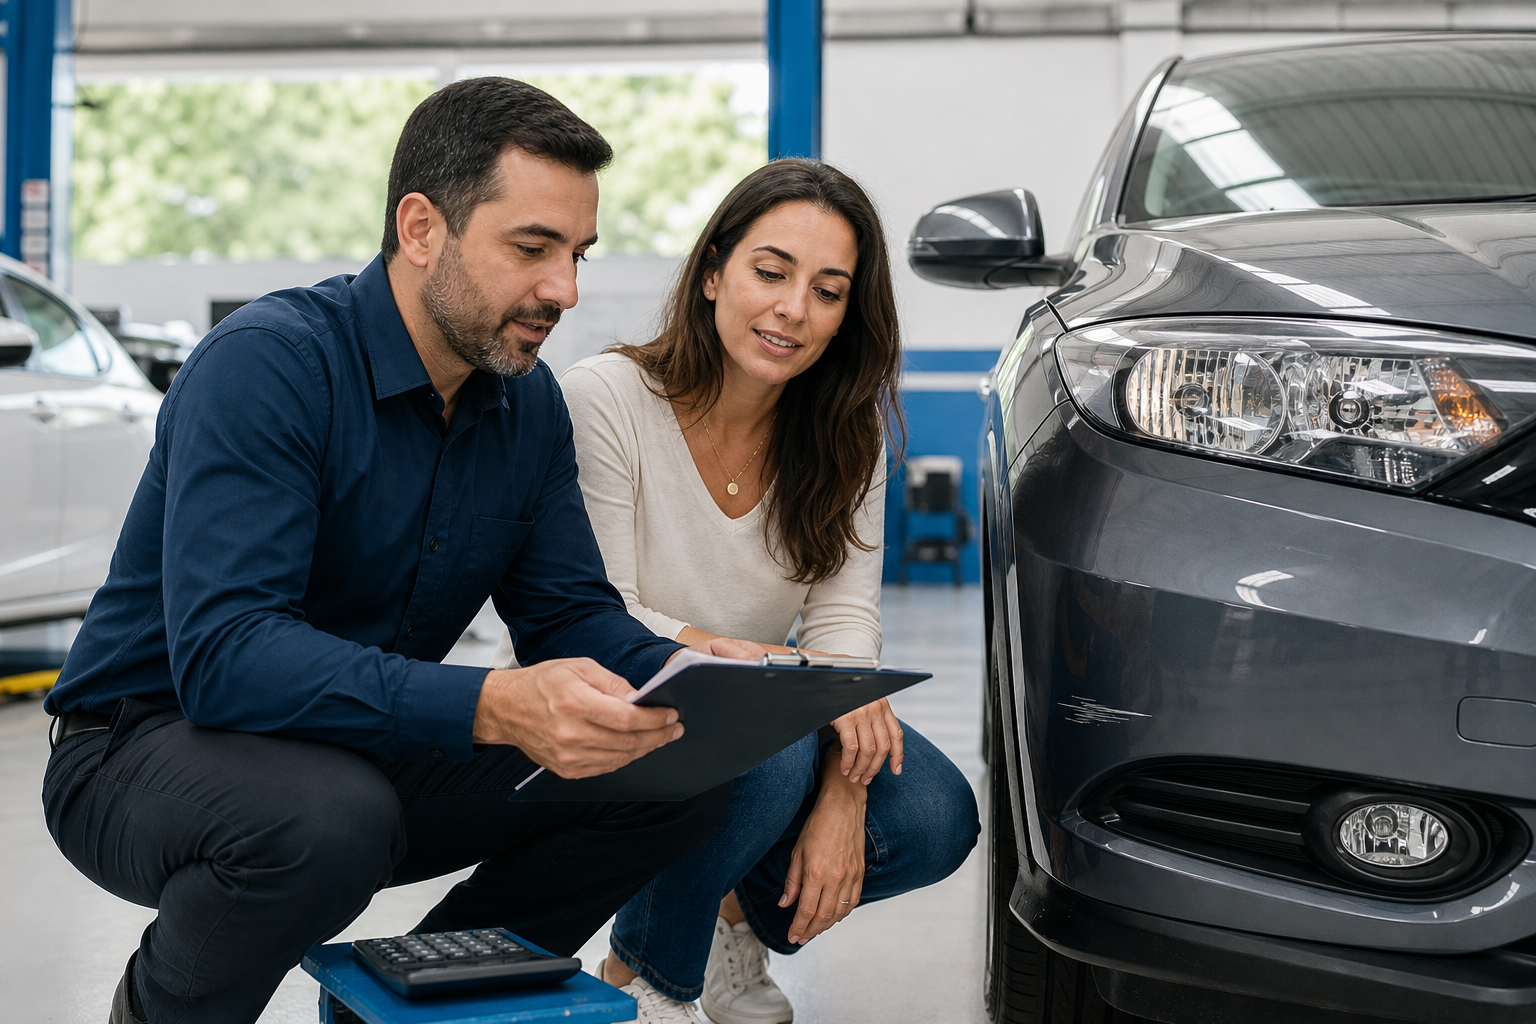
Franquia é um dos pontos que mais geram dúvidas no seguro. Ela representa a parcela do prejuízo que fica sob responsabilidade do segurado em determinadas situações, conforme o valor e as regras registrados na apólice.
O que é franquia?
Segundo a SUSEP, a franquia é o valor ou percentual expresso na apólice que representa a parte do prejuízo a ser arcada pelo segurado por sinistro. No seguro automóvel, ela costuma aparecer principalmente em reparos por danos parciais.
Se o reparo estiver abaixo ou muito próximo da franquia, pode não haver valor indenizável pela seguradora. Por isso, o orçamento e as regras do contrato precisam ser analisados antes do conserto.
Quando normalmente existe participação do segurado
Em uma colisão com dano parcial coberto no próprio veículo, a franquia prevista para essa cobertura pode ser aplicada. Também pode haver franquias específicas para itens como vidros, retrovisores e faróis, conforme o produto contratado.
- O evento precisa estar coberto.
- O prejuízo deve atender às regras da apólice.
- O valor e o tipo de franquia aplicável precisam constar no contrato.
Quando pode não haver cobrança
Não existe uma resposta universal. Em muitos produtos, a indenização integral por roubo, furto sem recuperação ou perda total não usa a mesma franquia do reparo parcial. Porém, a SUSEP permite produtos com regras diferentes, inclusive com franquia em indenização integral, se isso estiver claramente previsto.
Em danos causados exclusivamente a terceiros, pode existir ou não franquia própria. Assistências e coberturas de vidros também seguem regras específicas. A confirmação deve ser feita na sua apólice.
Como escolher entre franquias
Franquia menor tende a aumentar o preço do seguro; franquia maior pode reduzir o preço, mas aumenta seu desembolso em um reparo coberto. Compare as duas quantias e considere sua reserva financeira e frequência de uso do veículo.
Antes de contratar, peça ao corretor exemplos práticos de aplicação. Em caso de sinistro, avise a seguradora e o corretor antes de autorizar reparos.
Este conteúdo é educativo e não substitui a proposta, a apólice nem as condições contratuais. Produtos, coberturas, franquias e aceitação variam conforme seguradora e perfil.
Quer comparar as opções com clareza?
Converse com Celio e receba orientação sem obrigação de contratar.
Falar pelo WhatsApp →